

- Der Bondmarkt wird zum neuen Herrn der Politik
Während Regierungen immer neue Schulden auftürmen, geraten die Zentralbanken zwischen Inflationsbekämpfung und Staatsfinanzierung in die Zwickmühle. In den USA wird bereits versucht, die langfristigen Zinsen politisch zu drücken.

Autoreninfo
Thomas Mayer ist Gründungsdirektor des Flossbach von Storch Research Institute mit Sitz in Köln. Zuvor war er Chefvolkswirt der Deutsche Bank Gruppe und Leiter von Deutsche Bank Research. Davor bekleidete er verschiedene Funktionen bei Goldman Sachs, Salomon Brothers und – bevor er in die Privatwirtschaft wechselte – beim Internationalen Währungsfonds in Washington und Institut für Weltwirtschaft in Kiel. Thomas Mayer promovierte an der Christian-Albrechts-Universität zu Kiel und hält (seit 2003) die CFA Charter des CFA Institute. Seit 2015 ist er Honorarprofessor an der Universität Witten-Herdecke. Seine jüngsten Buchveröffentlichungen sind „Die Vermessung des Unbekannten“ (2021) und „Das Inflationsgespenst“ (2022).
So erreichen Sie Thomas Mayer:
Cicero Newsletter
Erhalten Sie täglich exklusive
Analysen und Hintergrundberichte
aus der Cicero Redaktion per E-Mail.

„Früher dachte ich, wenn es eine Wiedergeburt gäbe, würde ich gerne als Präsident, als Papst oder als Baseballspieler mit einem Schlagdurchschnitt von 400 wiedergeboren werden. Aber jetzt würde ich gerne als Bondmarkt wiedergeboren werden. Da kann man nämlich jeden einschüchtern.“ Dieser Spruch von James Carville, dem damaligen politischen Chefstrategen von US-Präsident Bill Clinton, aus dem Jahr 1993 war lange in Vergessenheit geraten. Inzwischen ist er wieder hochaktuell.
Für Staaten und Anleger war der Bullenmarkt wie der Rückenwind für Segler
Denn von der breiten Öffentlichkeit unbemerkt ist Ende 2021 ein rund vier Jahrzehnte dauernder Bullenmarkt für Anleihen gestorben. Das ist in der folgenden Grafik zu sehen, welche die Entwicklung der Rendite von Staatsanleihen der USA, Deutschlands und Frankreichs mit zehnjähriger Laufzeit zeigt. Wenn die Rendite sinkt, steigt der Preis. Der Staat kann sich zu immer niedrigeren Zinsen verschulden, und Anleger, die länger laufende Anleihen gekauft haben, bekommen nicht nur die Kupons, sondern bei Endfälligkeit auch einen Kapitalgewinn. Für Staaten und Anleger war der Bullenmarkt wie der Rückenwind für Segler.
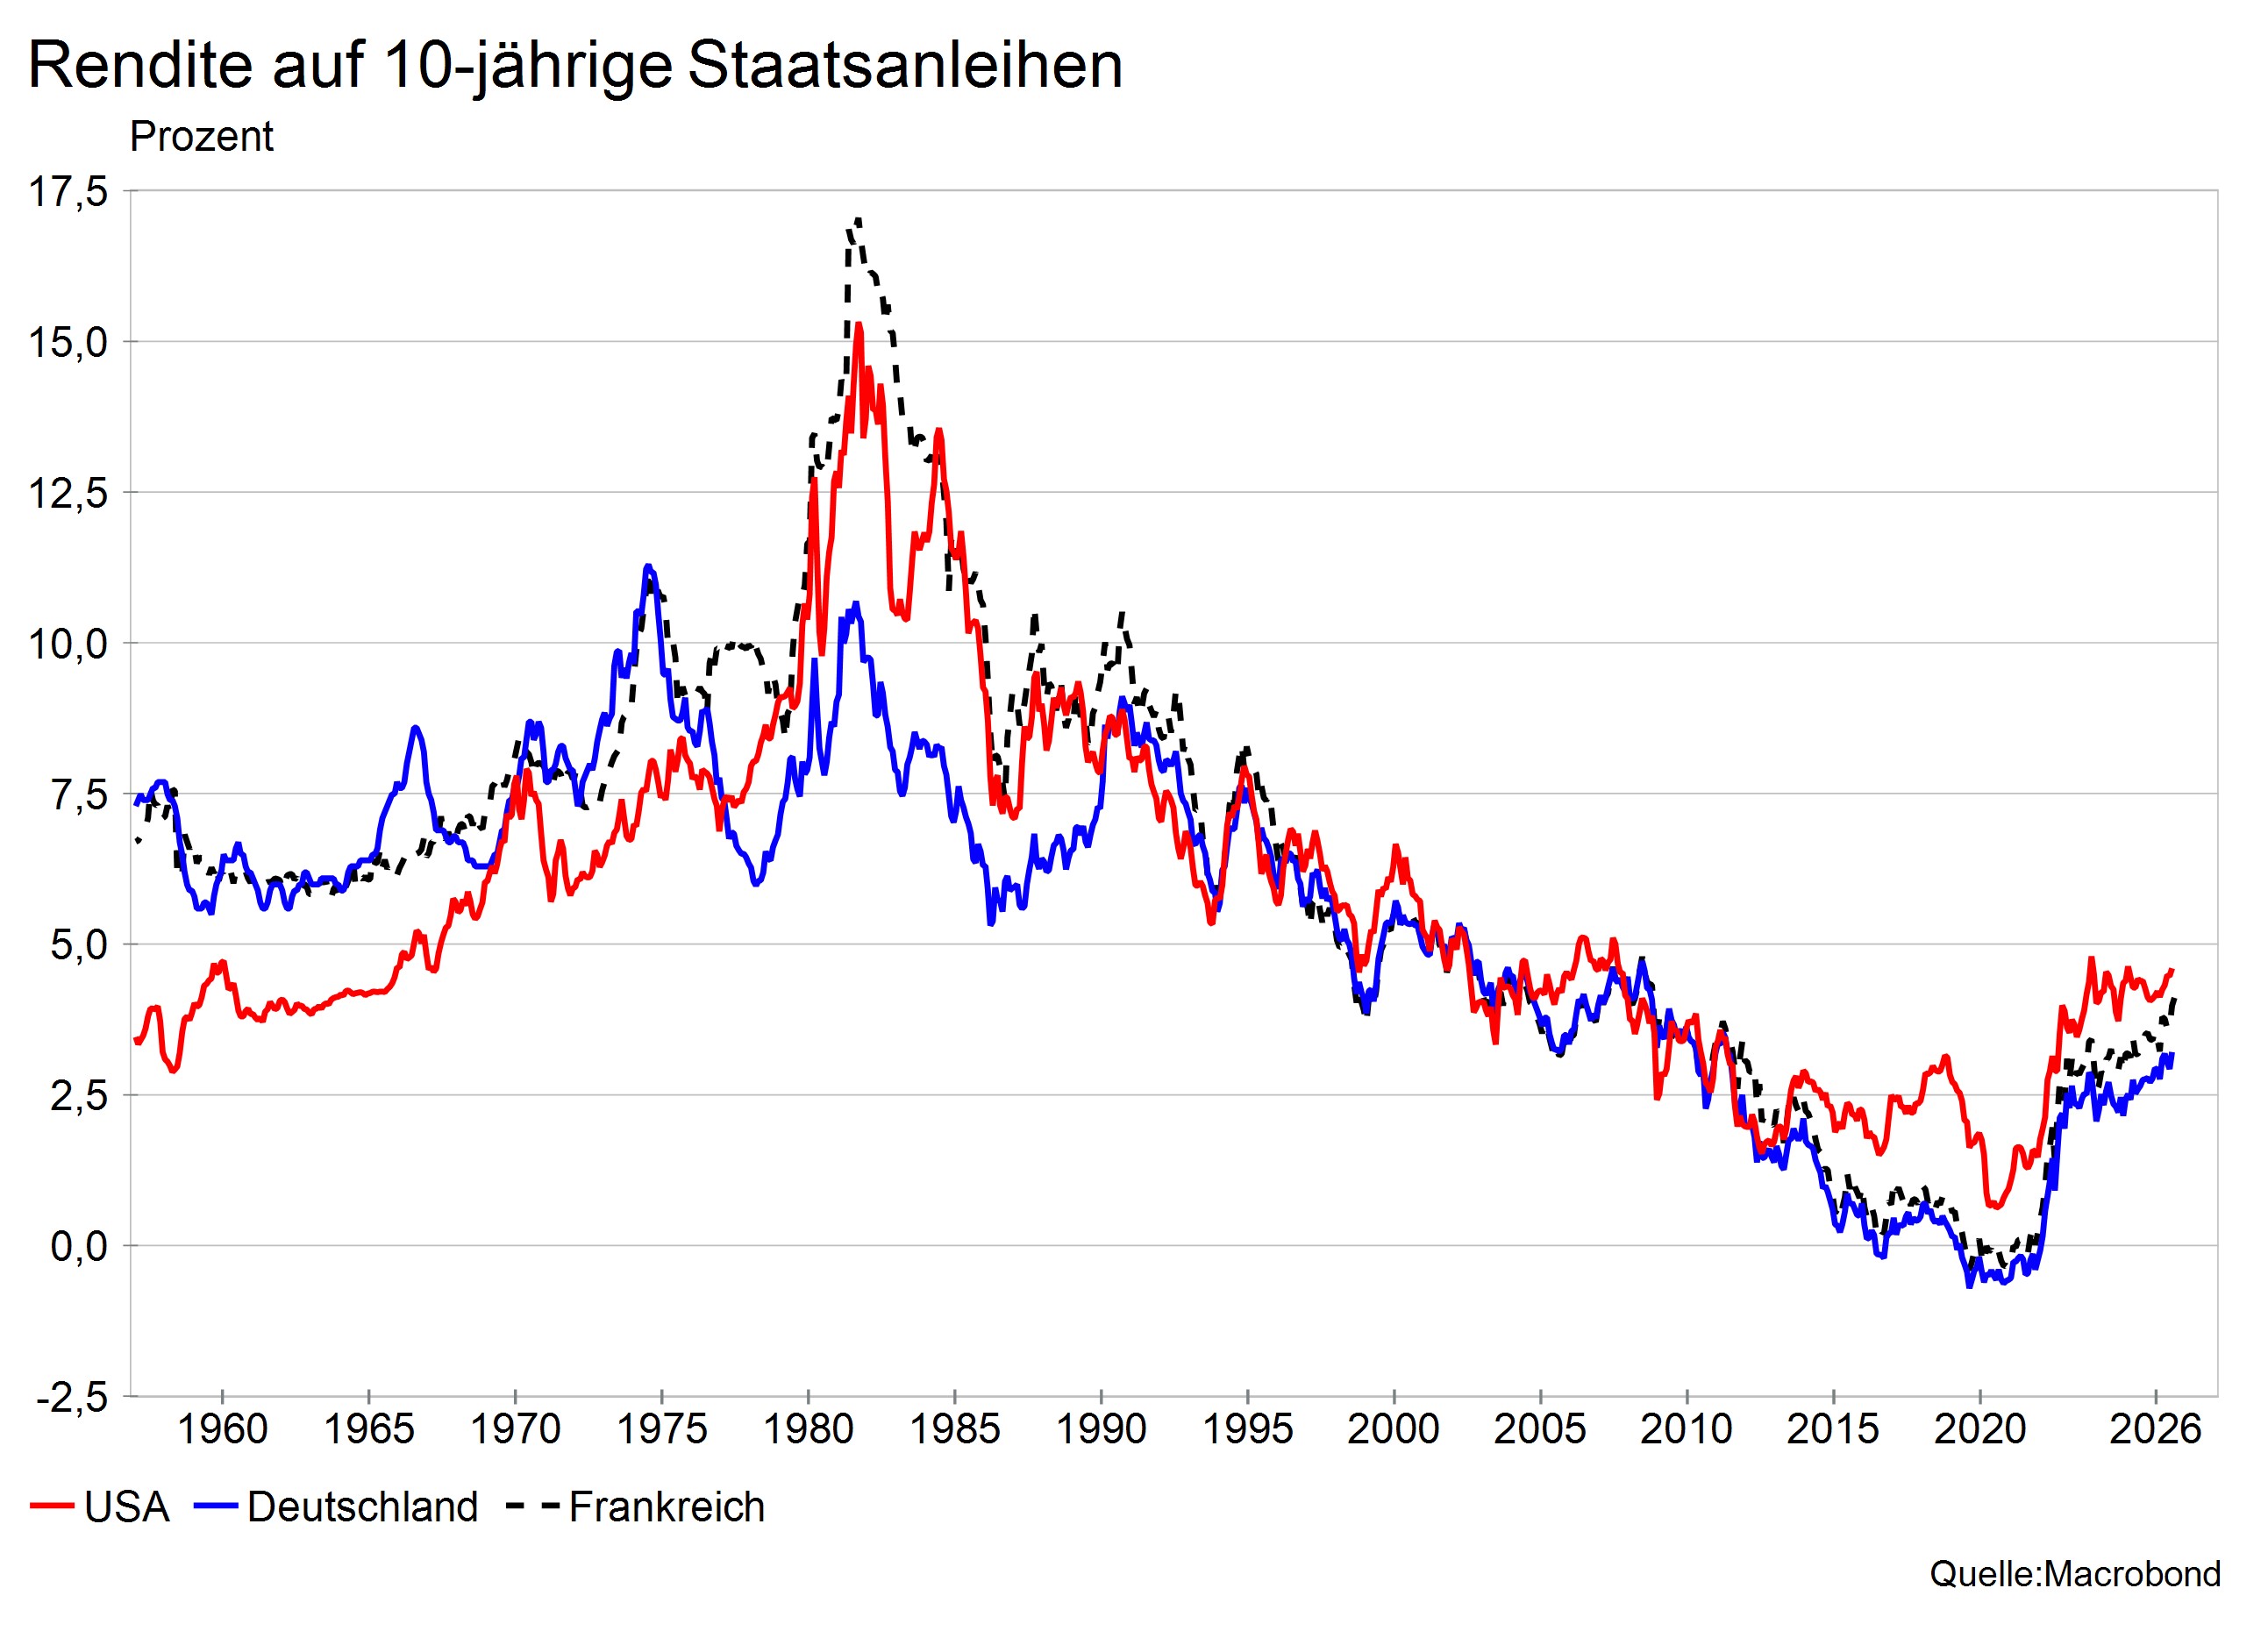
Der Grund für den Rückgang der Rendite war der Fall der Inflation. Anfangs war dies das Ergebnis der restriktiven Geldpolitik, angeführt vom damaligen Chef der US-Federal Reserve Paul Volcker. Später halfen Globalisierung und technischer Fortschritt. Schließlich galt die Inflation als endgültig besiegt. Im Jahr 1997 rief Roger Bootle, Chefökonom der britischen Großbank HSBC, in einem viel beachteten Buch den „Tod der der Inflation“ aus. Ohne Inflation, so die allgemeine Schlussfolgerung, konnte der Zins weiter fallen. Oder noch besser: Drohte nach der Inflation gar Deflation, konnten die Zentralbanken den Zins auf null oder in den negativen Bereich drücken. Wie auf der Grafik zu sehen ist, sorgte die Europäische Zentralbank dafür, dass Anfang der 2020er Jahre die Renditen zehnjähriger Staatsanleihen in Deutschland und Frankreich in diesen Bereich fielen.
Bei einem Zins von null – und der begründeten Annahme, dass fällige Schuld problemlos refinanziert werden kann – ist jede Schuldenlast tragbar. Ob Milliarden oder Billionen, es ist völlig egal, da keine Zinszahlungen und Rückzahlungen fällig werden. Den Politikern in fast allen Ländern spielte das in die Hände, und sie bauten Staatsschulden auf, wie sie in der Geschichte sonst nur in Kriegszeiten zu sehen waren. Nur Deutschland war für einige Zeit eine Ausnahme unter den größeren Ländern. Man hatte eine „Schuldenbremse“ in die Verfassung geschrieben, die man so leicht nicht wieder loswurde.
Die Inflation begann im Jahr 2021 wieder nachhaltig zu steigen
Dumm nur, dass sich der Tod der Inflation als Scheintod erwies. Statt verendet zu sein, schlief der Drache nur in seiner Höhle. Die Schuldentänze der Staaten mit ihren Zentralbanken weckten ihn wieder auf. Obwohl namhafte Zentralbanker dies noch bis Ende 2021 nicht wahrhaben wollten, begann die Inflation im Jahr 2021 wieder nachhaltig zu steigen. Der Anleihemarkt sah es und drehte von einem Bullen- in einen Bärenmarkt. Mit einiger Verzögerung merkten es auch die Zentralbanken. Doch ihr Spielraum für Zinserhöhungen im Kampf gegen die Inflation war nun begrenzt, hatten doch ihre Herren, die Regierungen, positive Zinsen auf die turmhohen Staatsschulden zu bezahlen. Im Haushalt der deutschen Bundesregierung stiegen die Zinsausgaben von rund 4 Milliarden Euro im Jahr 2021 auf rund 30 Milliarden in diesem Jahr. Nächstes Jahr sollen sie laut Haushaltsentwurf dann auf 42 Milliarden steigen, da auslaufende Anleihen mit niedrigen Zinsen sukzessiv mit Anleihen zu höheren Zinsen ersetzt werden müssen.


Der Spruch von James Carville brachte die damalige Stimmung der gesamten Clinton-Administration auf den Punkt. Ab seinem Amtsantritt im Januar 1993 begann Clinton, die Staatsfinanzen zu konsolidieren. Der Saldo des Bundeshaushalts drehte dadurch von einem Defizit von 290 Milliarden US-Dollar im Jahr 1992 auf einen Überschuss von 69 Milliarden US-Dollar im Jahr 1998. Konsolidierung der Staatsfinanzen und Wirtschaftswachstum verstärkten einander.
Unter Donald Trump sieht es völlig anders aus. Schon vor seinem Amtsantritt erwartete das Congressional Budget Office Haushaltsdefizite von kumuliert 21 Billionen (21.000 Milliarden) für die Jahre 2026 bis 2035. In seiner letzten Prognose sieht das CBO einen Anstieg auf 23 Billionen US-Dollar voraus. In Deutschland sieht es nicht viel besser aus. Nach dem Schleifen der Schuldenbremse dürfte die Staatsschuld (in der Maastricht-Definition) von rund 2,8 Billionen Euro (63,5 Prozent des Bruttoinlandsprodukts) auf 4,6 Billionen Euro (80 Prozent des BIP) steigen. In Frankreich sind die Staatsfinanzen aufgrund der politischen Blockade völlig außer Kontrolle.
In Deutschland scheinen die Beamten und Angestellten der Finanzagentur sowie Finanzminister Lars Klingbeil die Entwicklung hilflos hinzunehmen
Steigende Staatschulden und höhere Inflation, angefacht durch höhere Ölpreise im Zuge des Irankriegs, setzen dem Anleihemarkt zu. Da die Zentralbanken aufgrund politischen Drucks ihrer verschuldeten Herren die Zinsen zur Bekämpfung der Inflation nur bedingt erhöhen können, sinkt der Appetit der Anleger vor allem auf Anleihen mit längeren Laufzeiten. Wenn immer mehr davon emittiert werden und die reale Rendite durch steigende Inflation zu sinken droht, steigen die Risikoaufschläge. Am Ende drohen die Zinsausgaben, die Steuereinnahmen aufzufressen. Der politische Handlungsspielraum sinkt.
In Deutschland scheinen die Beamten und Angestellten der Finanzagentur sowie ihr Dienstherr, Finanzminister Lars Klingbeil mit Studienabschluss in Politischen Wissenschaften, Soziologie und Geschichte, die Entwicklung mehr oder weniger hilflos hinzunehmen. In den USA versucht der ehemalige Hedgefondsmanager Scott Bessent als „Secretary of the Treasury“ aus dem Bondmarkt an Niedrigzinsen herauszuholen, was geht. Schon seine Vorgängerin, die Ökonomin Janet Yellen, hatte die Emission der Staatsschuld auf Titel mit kurzen Laufzeiten, vor allem die T-Bills genannten Schatzwechsel, verschoben. Wie die folgende Grafik zeigt, stieg der Anteil der Schatzwechsel mit Laufzeiten von weniger als einem Jahr von rund 29 Prozent vor Yellens Eingriff im Sommer 2023 auf mehr als 34 Prozent in weniger als einem Jahr danach. Bessent, der diese Politik zuvor kritisiert hatte, fuhr den Anteil zunächst zurück, besann sich dann aber eines Besseren.
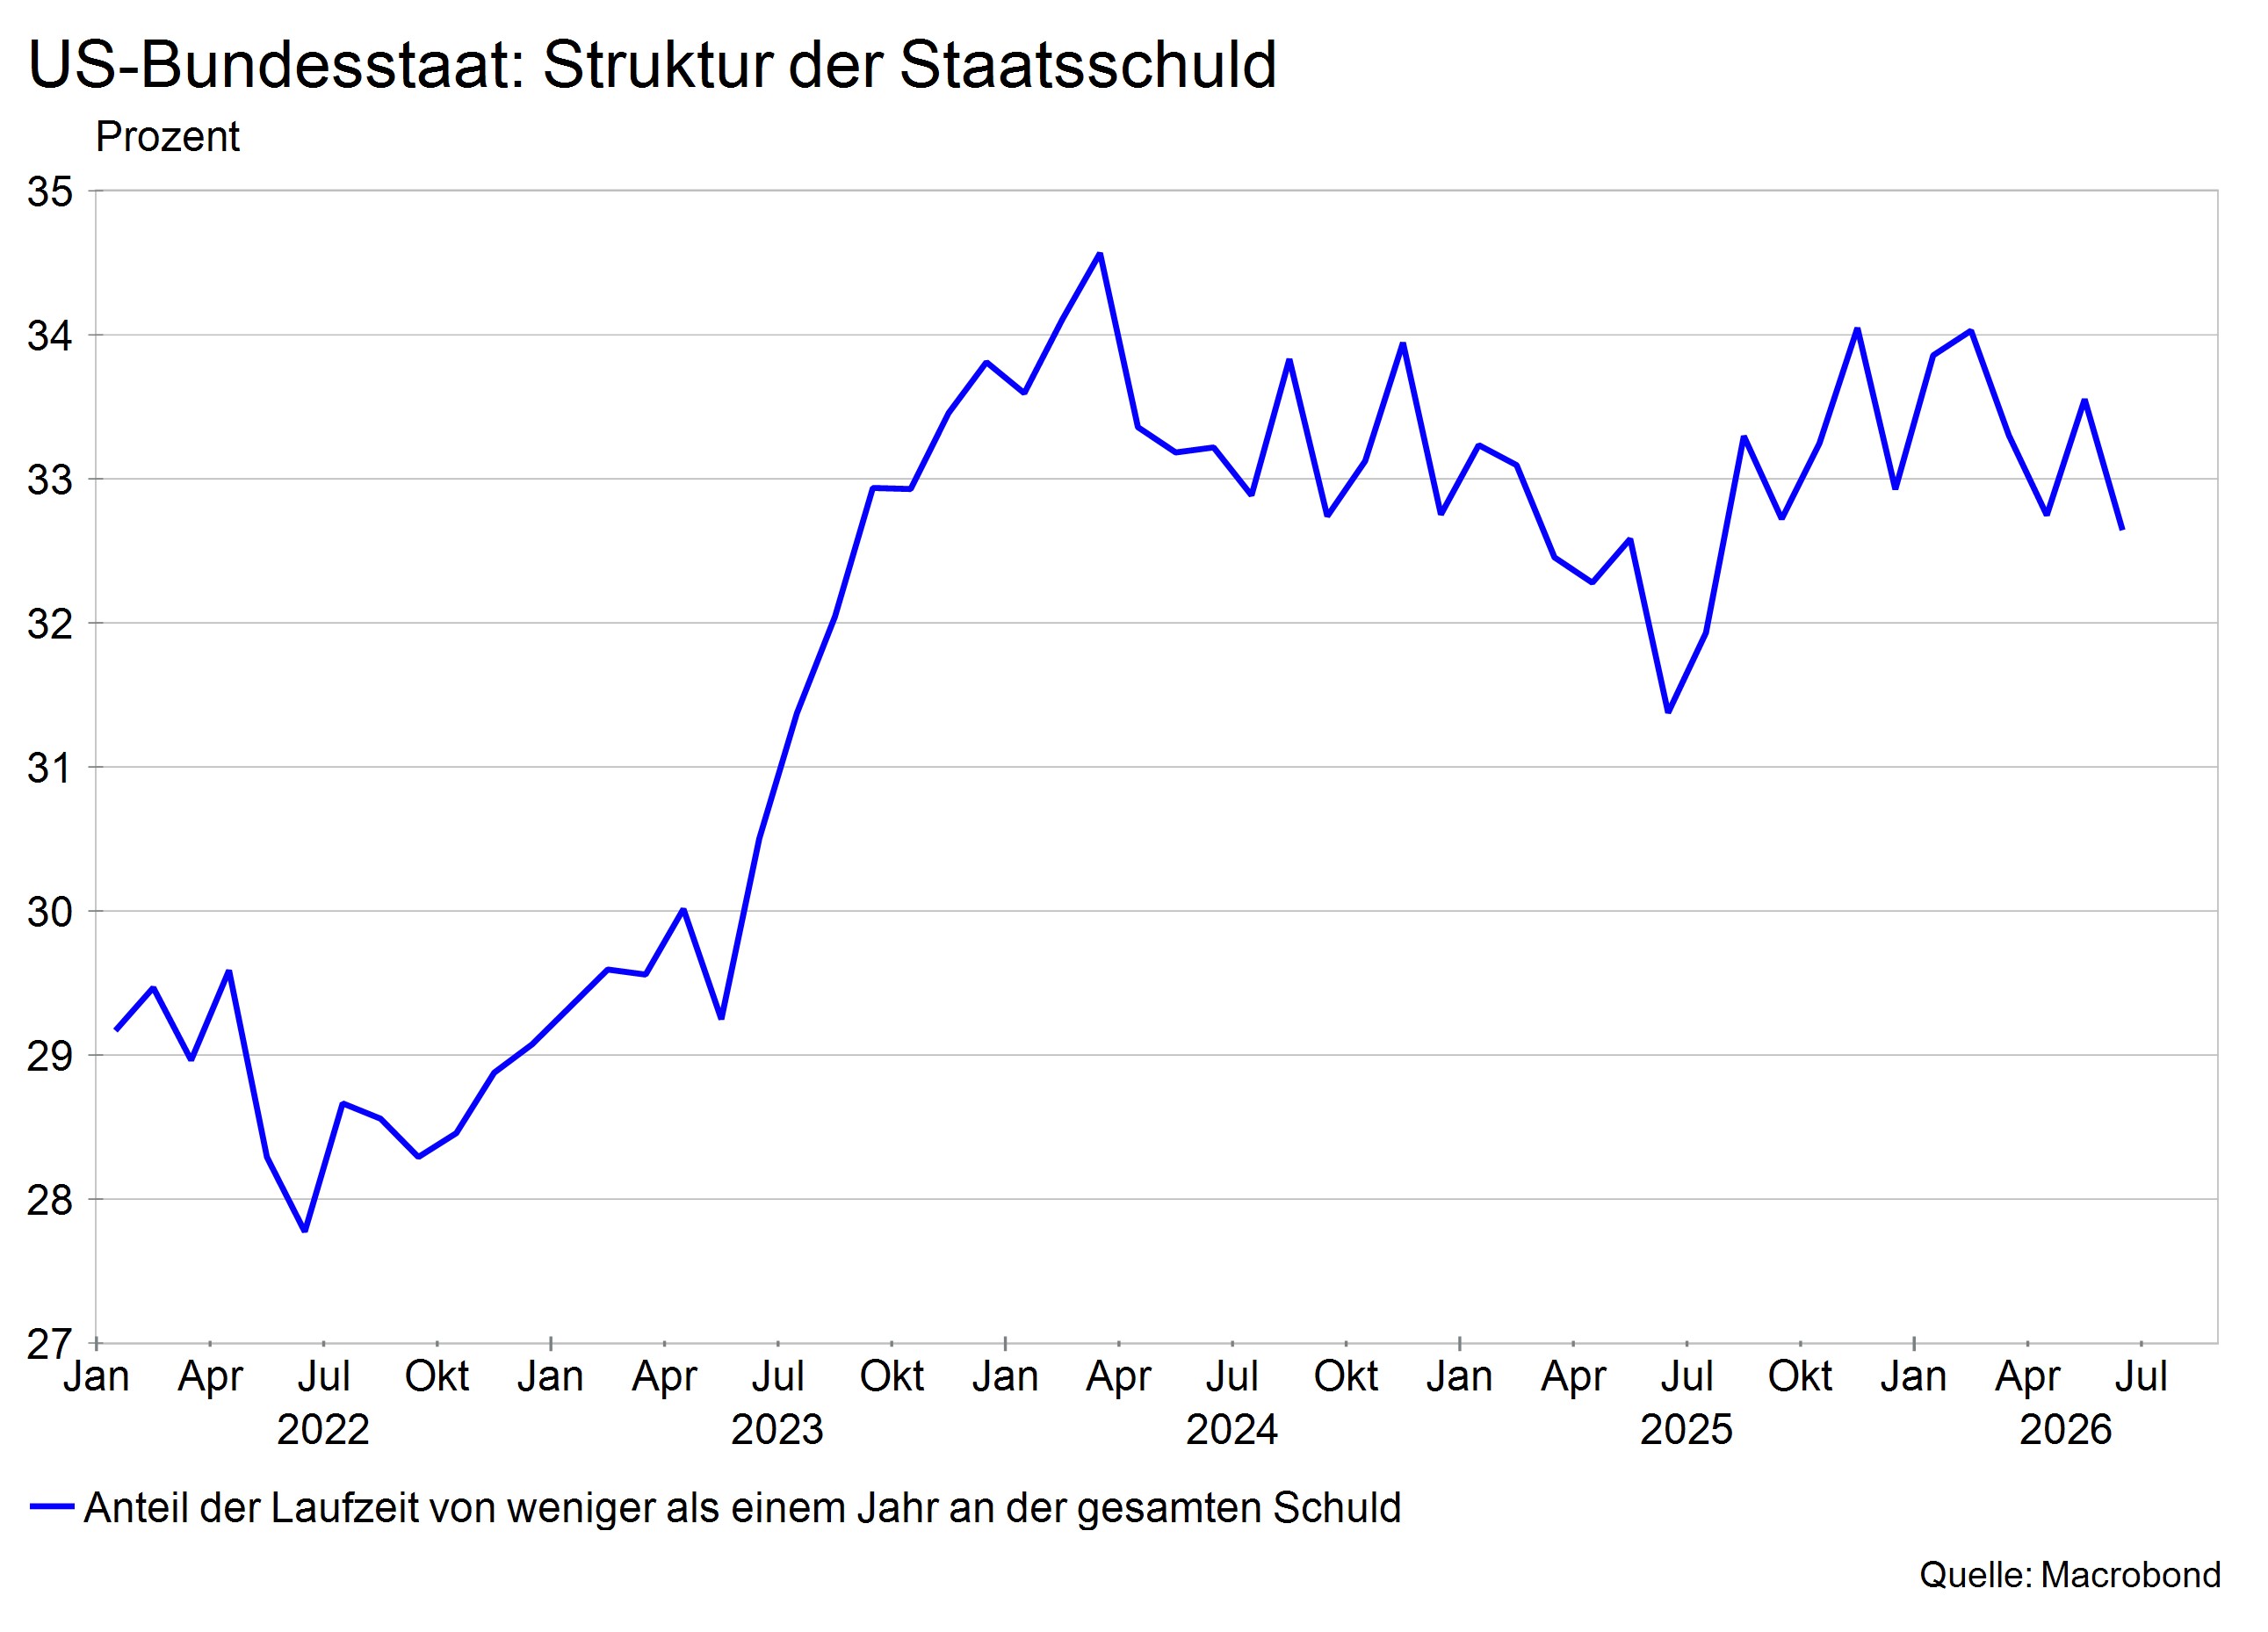
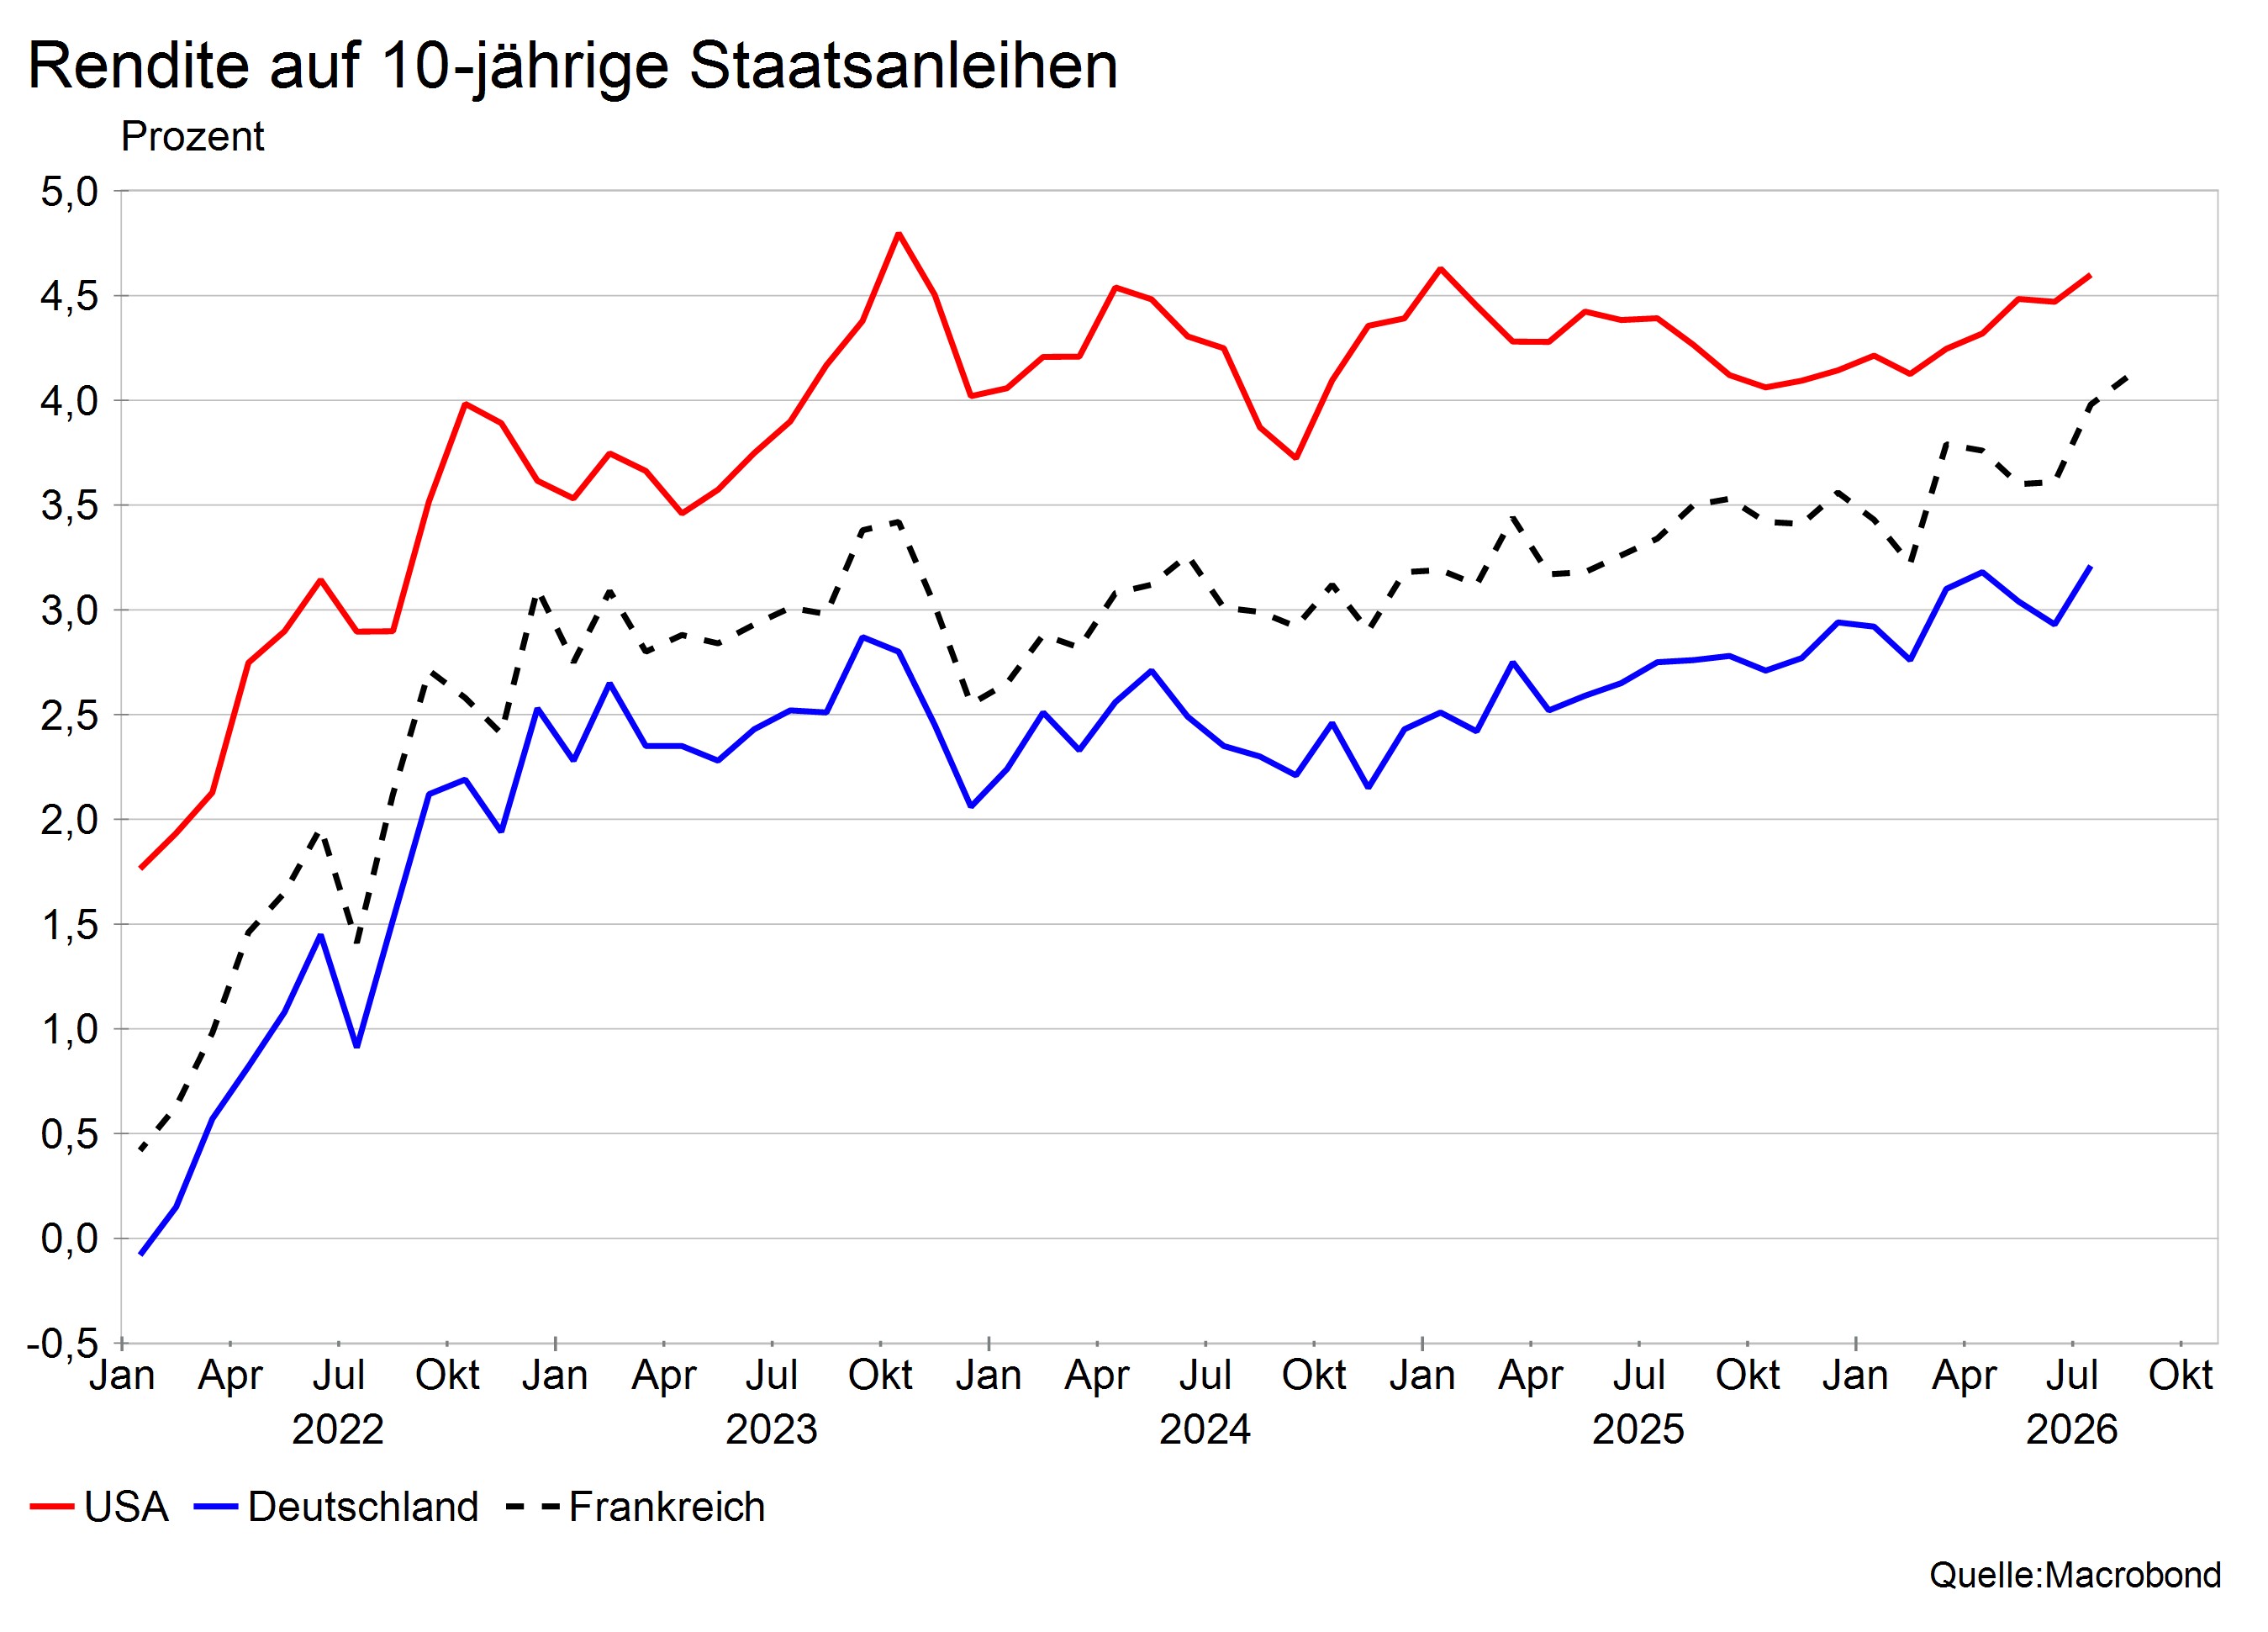
Wie Yellen nahm auch er wieder Rückkäufe von Anleihen mit längerer Laufzeit auf, die mit der Ausgabe von T-Bills finanziert wurden. Dadurch gelang es, die Rendite auf Anleihen mit zehnjähriger Laufzeit seit Sommer 2023 tendenziell stabil zu halten. Wie die nächste Grafik zeigt, stiegen die entsprechenden Renditen in Deutschland und Frankreich in dieser Zeit im Trend, und der Abstand zu den US-Anleihen verringerte sich.
Es scheint, dass Scott Bessent an dieser „Operation Twist“ genannten Emissionspolitik Gefallen gefunden hat. Denn am 19. August 2026 hat das Finanzministerium angekündigt, die maximalen Rückkäufe am langen Ende der Laufzeiten ab 9. September mindestens zu verdoppeln: bei nominalen „Treasuries“ im Bereich von 10 bis 30 Jahren von bisher maximal 2 Milliarden US-Dollar auf mindestens 4 Milliarden Dollar je Operation. Die offizielle Begründung, damit den längeren Laufzeiten „stärkere Liquiditätsunterstützung zu gewähren“, ergibt wenig Sinn, denn mit den Rückkäufen werden die ausstehenden Volumen reduziert und die Liquidität verknappt.
Nun liegt der Ball im Spielfeld der Europäer
Viel plausibler ist die Erklärung, mit diesen Maßnahmen in eine verkappte Kontrolle der Zinsstrukturkurve, der Zinsfolge von kurzen bis langen Laufzeiten, einzusteigen. Wenn die Notenbank mit ihrer Geldpolitik den Zins für kurze Laufzeiten niedrig hält, kann das Finanzministerium durch die Rückkäufe den Anstieg der Renditen auf lange Laufzeiten drücken. Wenn dann noch die Inflation auf höherem Niveau verbleibt, sinkt die Schuldenlast in realen Werten. Eine ähnliche Politik verfolgte die Federal Reserve in Zusammenarbeit mit dem Finanzministerium in der Zeit nach dem Zweiten Weltkrieg, um die durch den Krieg aufgelaufene Staatschuld wieder abzuschmelzen. Ökonomen sprechen von „finanzieller Repression“, da die Marktzinsen trotz höherer Inflation niedrig gehalten werden.

Doch wie wir alle wissen: „There is no free lunch.“ Jemand muss die Zeche zahlen. Vermutlich ist es der Wechselkurs. Folgerichtig sackte daher nach Bekanntgabe der Aufstockung der Rückkäufe auch der Wechselkurs des US-Dollar gegenüber dem Euro ab. Donald Trump dürfte das nicht stören. Schließlich hat er immer wieder eine Abwertung des Dollars gefordert. Nun liegt der Ball im Spielfeld der Europäer. Sie haben die Wahl, entweder eine Aufwertung des Euros mit den damit verbunden Belastungen der ohnehin schon schwächelnden Wirtschaft hinzunehmen oder eine ähnlich kreative Zusammenarbeit zwischen Fiskal- und Geldpolitik einzuleiten. So der so erscheinen Anlagen in Anleihen für Investoren mit längeren Anlagehorizonten ziemlich riskant und daher wenig attraktiv.


